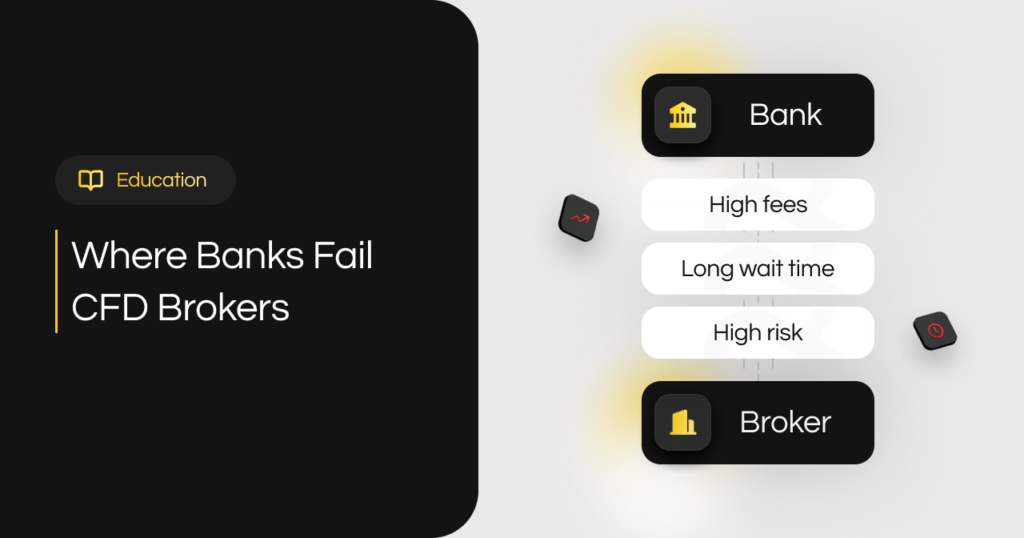
- تصنف البنوك وسطاء عقود الفروقات على أنهم ذوو مخاطر عالية بشكل افتراضي، لذا فإن الحسابات والتحويلات والتسويات تعتمد على وقت مستعار.
- يشعر الوسطاء الصغار بالضغط أولاً لأنهم يفتقرون إلى حجم التداول وقوة التفاوض التي تتيح للشركات الكبيرة الحصول على التسامح.
- تُعد الاحتياطيات المتداولة والرسوم الفعلية المتضخمة وعمليات إنهاء الخدمة المفاجئة سمات هيكلية لمعالجة المدفوعات عالية المخاطر، وليست مجرد سوء حظ.
- توفر تسوية العملات المشفرة لوسطاء عقود الفروقات الصغار بديلاً عن نظام سويفت لا يمكن لأي لجنة مصرفية إيقافه.
يمكن لشركات الوساطة الصغيرة في عقود الفروقات أن تصمد أمام فروق الأسعار الضئيلة، والمنافسة الشرسة، وفترات الركود. لكن ما لا يمكنها الصمود هو فقدان القدرة على تحويل الأموال، وهذا تحديدًا ما تُضيّق عليه البنوك التقليدية الخناق عليها. تُكلّف المشاكل المصرفية شركات الوساطة في عقود الفروقات عملاءً أكثر من أي انخفاض في السوق، وكلما صغر حجم الشركة، زادت حدة الضغوط عليها.
يتم وضع علامة "عالية الخطورة" قبل أول صفقة تجارية
تُصنّف معظم البنوك المُستحوذة خدمات وساطة العقود مقابل الفروقات ضمن فئة الخيارات الثنائية والفوركس غير الخاضع للتنظيم، بغض النظر عن الترخيص المُمنوح للشركة. يُفعّل هذا التصنيف جميع أدوات المخاطر العالية: احتياطيات متجددة تتراوح بين 5 و10%، وتجميد لمدة تصل إلى 180 يومًا، وحدود قصوى شهرية لحجم التداول، وأسعار في أسوأ الأحوال. ولا يُزيل السجل التنظيمي النظيف هذا التصنيف بمجرد تحديد فئة التاجر.
يلاحقك هذا التصنيف أيضًا. فعندما يتخلى أحد المستحوذين عن وسيط، يرث التطبيق التالي الملف، وتنتهي كل دورة عبر معالجات المستوى الثاني بأسعار أسوأ ووقت تشغيل أقل استقرارًا. بالنسبة لعملية صغيرة، يمكن لثلاث أو أربع دورات من هذا القبيل أن تستنزف عامًا كاملاً من النمو.
يدفع الوسطاء الصغار ما يتنازل عنه الوسطاء الكبار.
تتحمل شركات الوساطة الكبيرة أعباء التعاملات المصرفية مع جهات متعددة، وعلاقات معالجة متكررة، وفرق قانونية تعترض على كل طلب احتياطي. أما شركات الوساطة الصغيرة في عقود الفروقات، فلا تملك أيًا من هذه المزايا، لذا فإن السعر المعلن ليس سوى البداية. فرسوم التبادل عبر الحدود، وهوامش صرف العملات الأجنبية على التسوية، والحد الأدنى الشهري، ورسوم تسوية المنازعات، ترفع التكاليف الفعلية بشكل روتيني إلى ما بين 6 و8 بالمئة على عقود كانت تعد بنسبة 3.5 بالمئة.
يتأثر جانب الإيرادات بشكل أكبر. ففشل عملية إيداع أولى واحدة يقلل من فرصة تحويل المتداول بنسبة تتراوح بين 35 و50 بالمئة، وعادةً لا يكون للوسيط أي علاقة بهذا التراجع. بل يُعزى القرار إلى قواعد نظام البطاقات، أو معايير البنوك المراسلة، أو حتى اسم الدولة، ثم يلقي العميل باللوم عليك.
البيروقراطية هي النظام الذي يعمل كما هو مصمم
يمكن لكل وسيط في سلسلة سويفت تعليق التحويل أو التشكيك فيه أو رفضه، ويتقاضى كل منهم رسومًا ويحتفظ برأس ماله أثناء انتظار التسوية. وتستغرق مراجعات الامتثال أسابيع تحديدًا لأن العملية لا تعتمد على آلية عمل فورية.
يُجسّد التناقض في التوقيت الوضع خير تجسيد. فالأسواق تتداول على مدار الساعة، ويتوقع المتداولون الحصول على أرباحهم ليلة السبت، بينما لا يزال النظام المصرفي مغلقًا في عطلة نهاية الأسبوع. شركة وساطة صغيرة تعد بتقديم خدمات حديثة على هذه البنية التحتية، تُصدر شيكات لا تستطيع أنظمة الدفع الخاصة بها صرفها.
البديل لـ SWIFT يعمل بالفعل
تُزيل تسوية المعاملات بالعملات الرقمية نقاط الاختناق بدلاً من إعادة التفاوض عليها. تتم معالجة الإيداعات على سلسلة الكتل في غضون دقائق، ولا تُصنّف أي جهة دفع بطاقات تاجراً معيناً، ولا يمكن استرداد قيمة المعاملة المؤكدة. ويعني التحويل إلى العملات المستقرة بسعر ثابت 1:1 أن الوسيط يُسجّل القيمة النقدية الدقيقة لكل إيداع دون الاحتفاظ بالعملات الرقمية في ميزانيته العمومية.
تُقدّم Match2Pay هذه الميزات ضمن بنية تحتية مُصممة خصيصًا للوسطاء الذين ترفضهم البنوك: بدون رسوم تأسيس، بدون تكاليف شهرية ثابتة، وهامش ربح 0% على معاملات العملات المستقرة، وحفظ مُنظّم من خلال هيئة الخدمات المالية في سيشيل. تتم إدارة أمان المدفوعات على مستوى نظام إدارة علاقات العملاء، مع شروط تأكيد مزدوجة على مدفوعات واجهة برمجة التطبيقات، وهو إجراء وقائي نادرًا ما تُقدّمه شركات معالجة العملات الرقمية الأخرى.
يمكن للوسيط المرخص ربط حل دفع العملات المشفرة لوسطاء الفوركس/العقود مقابل الفروقات والبدء في العمل في غضون 48 ساعة تقريبًا على نموذج قائم على المعالج أو نموذج غير احتجازي، وهو وقت أقل مما تحتاجه معظم البنوك للرد على بريد إلكتروني.
تعمل بنية الدفع الكاملة بالتوازي مع أنظمة الدفع النقدي الحالية، لذا لن تحتاج إلى تغيير أي شيء في البداية. إذا كانت صعوبات التعاملات المصرفية تُكبّدك خسائر في الودائع، فتواصل مع فريق Match2Pay لمعرفة نموذج النشر الأنسب لرخصتك ونظام إدارة علاقات العملاء (CRM) والوضع القانوني الذي تعمل فيه.
الأسئلة الشائعة
لماذا تتعامل البنوك مع وسطاء عقود الفروقات على أنهم ذوو مخاطر عالية؟
تصنف شركات بطاقات الدفع والجهات المُستحوذة التجار حسب الفئة، وليس حسب النشاط التجاري الفردي، لذا يرث وسطاء عقود الفروقات مستوى المخاطر الخاص بالقطاع بأكمله. ويترتب على هذا التصنيف احتياطيات متجددة، وحدود قصوى للحجم، ورسوم مرتفعة بغض النظر عن جودة الترخيص أو الامتثال. وحتى السجلات الطويلة والنظيفة في عمليات التداول نادراً ما تُخرج الوسيط من هذه الفئة.
ما هي التكلفة الحقيقية لمعالجة المدفوعات عالية المخاطر بالنسبة لوسيط صغير؟
بين رسوم التبادل، وهوامش صرف العملات الأجنبية، والاحتياطيات، ومعالجة النزاعات، تصل التكاليف الفعلية إلى ما بين 6 و8% في العقود التي تُقدّر بنحو 3.5%. أما التكلفة الأكبر فهي غير مرئية: عمليات الإيداع الفاشلة وعمليات السحب البطيئة التي تدفع المتداولين إلى المنافسين. ويتزايد كلا الأمرين مع نمو الوسيط، وهذا ما يجعل هذا النموذج مُرهِقاً للغاية.
هل تُعدّ تسوية العملات المشفرة بديلاً واقعياً لنظام سويفت بالنسبة للوسطاء؟
نعم، وهي ممارسة شائعة بالفعل في المناطق التي تعاني فيها البنية التحتية المصرفية من ضعف الأداء. تتم تسوية الإيداعات على البلوك تشين في غضون دقائق، وتُحوّل إلى عملات مستقرة بنسبة 1:1، ولا يمكن استردادها بعد تأكيدها. يُضيف مزودون مثل Match2Pay طبقة من خدمات الحفظ المنظم وتكامل إدارة علاقات العملاء، مما يجعل هذه العملية جاهزة للتشغيل وليست تجريبية.