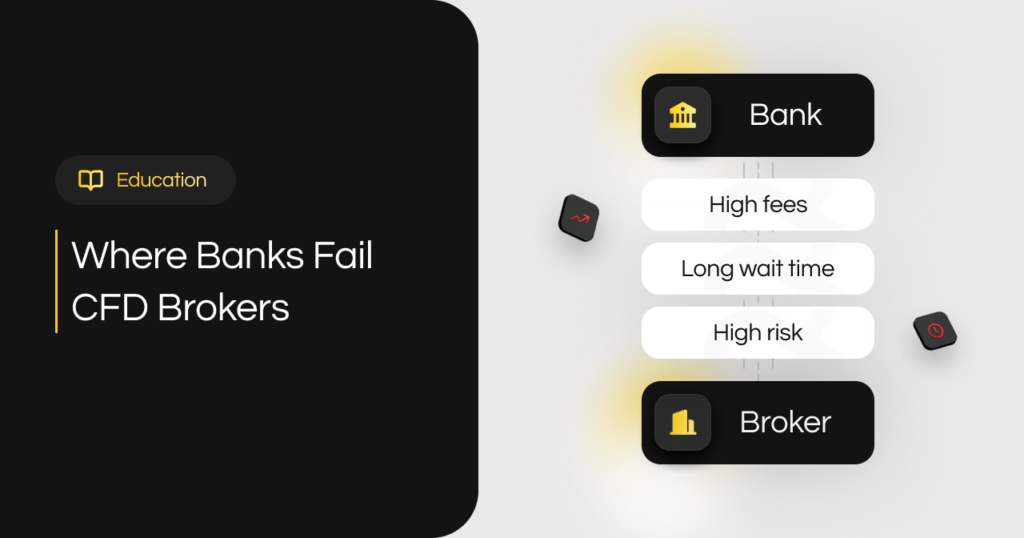
- 银行默认将差价合约经纪商归类为高风险,因此账户、转账和结算都需要等待一段时间。
- 小型经纪商最先感受到压力,因为他们缺乏足够的交易量和议价能力,无法获得大型公司的容忍。
- 滚动储备金、虚高的有效费用和意外终止合作是高风险支付处理的结构性特征,而不是运气不好。
- 加密货币结算为小型差价合约经纪商提供了一种替代 SWIFT 的方案,任何银行委员会都无法将其关闭。
小型差价合约经纪商可以承受低点差、激烈的竞争以及淡季的冲击。但它们无法承受的是失去资金转移能力,而这恰恰是传统银行不断收紧控制的地方。银行业务问题造成的差价合约经纪商客户流失比任何市场下跌都多,而且经纪商规模越小,受到的挤压就越大。
高风险标签在首次交易前就已贴上。
大多数收单银行会将差价合约经纪业务与二元期权和不受监管的外汇业务归为一类,无论该业务背后是否持有牌照。这种分类会触发所有高风险监管措施:5%至10%的滚动准备金,锁定时间最长可达180天;每月交易量上限;以及最坏情况下的定价。一旦商户类别确定,即使拥有良好的监管记录也无法消除该标签。
标签也会跟着你。当一家收单机构终止与经纪商的合作时,下一个申请者就会接手该文件,而每次经过二级处理机构,最终都会导致更差的价格和更不稳定的正常运行时间。对于小型企业来说,三到四个这样的循环就可能吞噬一整年的增长。
小型经纪商支付的费用,大型经纪商却要主动放弃。
大型经纪商能够承受与多家银行机构的摩擦、冗余的支付处理关系以及律师团队对每一项准备金要求的阻挠。小型差价合约经纪商则没有这些缓冲,因此公布的费率仅仅是实际成本的开始。跨境交易手续费、结算时的外汇保证金、每月最低限额以及纠纷处理费等,通常会将合约的实际成本推高至 6% 到 8%,而合约原本承诺的费率仅为 3.5%。
收入方面受到的冲击更大。一次首次存款失败就会使该交易者的转化率降低35%到50%,而且这种下降通常与经纪商无关。可能是信用卡规则、代理银行过滤机制或国家/地区限制导致了这一决定,而客户却会责怪你。
官僚主义:这套系统是否按预期运行?
SWIFT 链中的每个中间机构都可以扣留、质疑或拒绝转账,并且在结算等待期间,每个机构都会赚取费用和滞纳金。合规审查之所以会拖延数周,正是因为整个流程并非基于实时运营的业务模式。
时间表的错位最能说明问题。市场全天候交易,交易员期望周六晚上就能收到结算款项,而银行系统周末仍然关闭。一家小型经纪商承诺在现有基础设施的基础上提供现代化服务,却开出了其支付系统无法兑现的支票。
SWIFT的替代方案已经可行
加密货币结算消除了瓶颈,而不是重新协商。存款在链上几分钟内即可完成清算,无需任何卡组织分配商户类别,且已确认的交易无法被拒付。以 1:1 的固定汇率转换为稳定币意味着经纪商可以准确记录每笔存款的法币价值,而无需在资产负债表上持有加密货币。
Match2Pay 将其整合到专为银行拒之门外的经纪商打造的基础设施中:无设置费、无固定月费、稳定币交易 0% 加价,并通过塞舌尔金融服务管理局 (FSA) 进行监管托管。支付安全在客户关系管理 (CRM) 层面得到保障,API 支付采用双重确认机制,这是其他加密货币支付处理商鲜少提供的安全措施。
受监管的经纪商可以连接外汇/差价合约经纪商的加密货币支付解决方案,并在基于处理器或非托管模式下大约 48 小时内上线,这比大多数银行回复电子邮件所需的时间还要短。
完整的支付基础设施与现有的法币支付系统并行运行,因此无需在第一天就进行任何改动。如果银行交易的摩擦已经造成您的存款损失,请与 Match2Pay 团队联系,了解哪种部署模式最符合您的许可证、客户关系管理系统 (CRM) 和所在司法管辖区。
常见问题解答
为什么银行将差价合约经纪商视为高风险客户?
卡组织和收单机构按类别而非按具体业务对商户进行分类,因此差价合约经纪商会继承整个类别的风险状况。无论是否持有牌照或合规,该类别都会带来滚动准备金、交易量上限和高额费用。即使拥有长期良好的交易记录,也很难使经纪商脱离该类别。
高风险支付处理对小型经纪商的实际成本是多少?
包括手续费、外汇保证金、储备金和纠纷处理费在内,即使合约报价约为3.5%,实际成本也往往高达6%至8%。更大的成本是隐形的:存款失败和取款缓慢会迫使交易者转向竞争对手。这两项成本都会随着经纪商的增长而增加,这正是这种模式如此苛刻的原因所在。
对于经纪商而言,加密货币结算是否是SWIFT的现实替代方案?
是的,在银行基础设施不完善的地区,这已经成为标准做法。链上存款几分钟内即可结算,按 1:1 的比例兑换成稳定币,并且一旦确认就无法退款。像 Match2Pay 这样的服务提供商在此基础上叠加了受监管的托管和客户关系管理 (CRM) 集成,因此这种切换是实际运营而非实验性的。